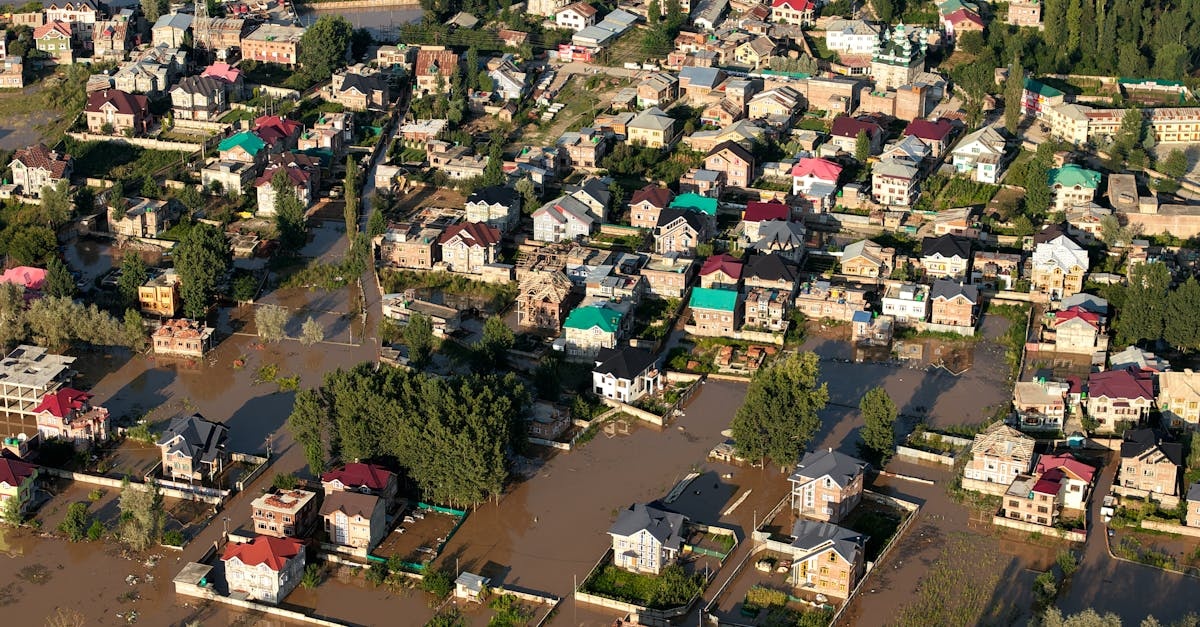
Su Baskınlarına Karşı Kalkan: Neden Bugün Konuşmalıyız
İklim değişikliği, şehirleşmenin hızlanması ve altyapı baskısı, sel ve su baskını riskini her zamankinden daha görünür kılıyor. Sokak aralarındaki kısa süreli sağanaklar bile bodrumları, depo alanlarını ve zemin katları dakikalar içinde kullanılmaz hale getirebiliyor. Böyle anlarda evinizdeki teknolojiden mobilyaya, halılardan kitap koleksiyonlarına kadar maddi kültürünüz bir anda risk altına girer. Tam da bu nedenle finansal dayanıklılık ve risk yönetimi yaklaşımının temel bir parçası olarak, suyla gelen hasarlara özel bir güvenceye ihtiyacınız var. İşte burada su baskınına karşı ev eşyası sigortası devreye girer: Evdeki taşınabilir değerlerinizi hedefleyen, uygun primlerle büyük kayıpları yönetilebilir hale getiren bir çözüm.
Bu kapsamlı rehberde, teminatların ayrıntılarını, istisnaları, fiyatı etkileyen unsurları, hasar anında atılacak adımları ve evinizi daha dirençli kılacak pratik önlemleri adım adım bulacaksınız. Hedefimiz, yalnızca bir poliçe satın almanızı değil; bilinçli seçimlerle uzun vadeli koruma kurmanızı sağlamak.
Eşya Sigortası Nedir ve Neden Kritik?
Eşya sigortası, evin duvarlarına sabit olmayan taşınır mallarınızı; yani mobilya, elektronik, beyaz eşya, halı, perde, kişisel eşyalar ve hatta sanat eserleri gibi varlıklarınızı belirlenen risklere karşı güvence altına alır. Farkı şurada: Konut sigortası daha çok yapısal unsurları (duvarlar, tavan, döşeme vb.) korurken, eşya sigortası doğrudan sizin günlük yaşamınızı sürdüren “içerideki” değerleri hedefler. Sel ve taşkın gibi olaylarda yoğun görülen zarar doğrudan bu eşyaları vurur. Dolayısıyla su baskınına karşı ev eşyası sigortası altyapısı, suyun ulaşabildiği her noktada oluşacak kayıpları telafi etmeye odaklanır ve hasar sonrasında yaşamı hızla normale döndürür.
Su Baskını Teminatının Temel Mantığı
Su kaynağı ister ani sağanak, ister kanalizasyon geri tepmesi, ister boru patlağı ile birleşen yüzey suyu olsun; doğru kurgulanmış bir poliçede bu riskler ayrı bir teminat başlığı olarak düzenlenir. Bu teminat, olayın tanımına, suyun kaynağına ve poliçenizde yazılı koşullara göre tazmin edilecek kalemleri belirler. Böyle bir kapsam, su baskınına karşı ev eşyası sigortası mimarisinin merkezinde yer alır.
Su Baskını Riskinin Anatomisi: Nerelerde ve Nasıl Artıyor
Sel ve su baskını tehlikesi yalnızca dere kenarları ile sınırlı değil. Aşağıdaki etkenler güncel risk profilini belirgin biçimde büyütüyor:
- Yoğunlaşan yağış rejimi: Kısa sürede metrekare başına rekor düzeyde yağış.
- Şehirleşme ve betonlaşma: Geçirimli yüzeylerin azalması, suyun doğal akışını engelleyerek taşkın riskini artırır.
- Yetersiz altyapı: Drenaj ve kanalizasyon sistemlerinin kapasite sınırları, geri tepmeye yol açar.
- Topografya: Eğimli ve çukur alanlarda suyun birikmesi, zemin kat ve bodrumları hedef alır.
- Bina yaşı ve bakımı: Eski tesisatlar, izolasyon eksikleri ve tadilat hataları hasar olasılığını yükseltir.
Bu dinamikler göz önünde bulundurulduğunda, su baskınına karşı ev eşyası sigortası sadece teorik bir önlem değil; pratik, ölçülebilir bir finansal koruma katmanıdır.
Poliçe Kapsamı: Neleri Kapsar, Neleri Kapsamaz
Standart Kapsamda Ne Var
Birçok üründe, suyla ilgili riskler açıkça tanımlanır. Kural olarak, su baskını teminatı şu kalemleri içerebilir:
- Elektronik ve beyaz eşya: Televizyon, bilgisayar, modem, buzdolabı, çamaşır makinesi.
- Mobilya ve döşeme: Kanepe, masa, sandalye, dolap, halı, parke şişmesi.
- Tekstil ve kişisel eşyalar: Giysi, ayakkabı, çarşaf ve benzeri tekstiller.
- Kitap, belge ve arşivler: Nem ve suyla hasar görebilen koleksiyonlar.
- Geçici konaklama masrafları: Evin yaşanamaz hale gelmesi halinde belirli süreli kira desteği.
Bu kalemler, su baskınına karşı ev eşyası sigortası kapsamında genellikle limit ve muafiyetlere tabidir. Yüksek değerli eşyalar için özel beyan veya ek teminat gerekebilir. Ayrıca yenileme bedeli ya da rayiç bedel üzerinden ödeme yapılması poliçe metninde açıkça yazılıdır.
İstisnalar ve İnce Çizgiler
Her poliçede olduğu gibi istisnalar bulunur. Aşağıdakiler tipik örneklerdir:
- Bakım eksikliği kaynaklı hasarlar (uzun süredir bilinen sızıntının giderilmemesi).
- Kasıtlı eylem veya ağır ihmal.
- Yer altı suyu hareketlerinin yarattığı kronik nem problemleri.
- Profesyonel kullanım: Evde ticari depo gibi riskli kullanımların beyan edilmemesi.
- Limit aşımı ve bildirilmeyen kıymetli eşyalar.
Bu nedenle, su baskınına karşı ev eşyası sigortası satın alırken, istisnaları ve teminat dışı hallerin neler olduğunu netleştirmek önemlidir. Poliçe eklerinde geçen teknik tanımlar (örneğin taşkın, sel, kanalizasyon geri tepmesi) hasar anında belirleyici rol oynar.
Primleri Belirleyen Etkenler: Fiyat Nasıl Oluşur
Bir poliçenin maliyeti yalnızca seçtiğiniz sigorta şirketine değil, risk profilinize de bağlıdır. Başlıca faktörler şunlardır:
- Riziko adresi: Suya yakınlık, geçmiş taşkın vakaları, kot farkı.
- Bina özellikleri: Yapı yaşı, izolasyon durumu, bodrum kat olup olmadığı.
- Eşya toplam bedeli: Sigorta bedeli büyüdükçe prim artar.
- Muafiyet: Hasarın belirli bir yüzdesini üstlenmeniz primi düşürebilir.
- Güvenlik ve önlemler: Geri tepmeyi önleyen klapeler, drenaj çözümleri, yükseltilmiş prizler.
- Hasar geçmişi: Daha önceki su hasarları primi etkileyebilir.
Fiyat, su baskınına karşı ev eşyası sigortası talebinizde sunduğunuz bilgi setinin doğruluğuna bağlı olarak farklılaşır. Bu nedenle, eksper değerlendirmesinde sürpriz yaşamamak için beyanlarınızın net ve belgelenebilir olmasına dikkat edin.
Doğru Poliçeyi Seçmek: Kontrol Listesi
Bir poliçeyi vitrinden alır gibi almak yerine, aşağıdaki kontrol listesiyle su baskınına karşı ev eşyası sigortası kararınızı yapılandırın:
- Teminat kapsamı: Sel, taşkın, kanalizasyon geri tepmesi açıkça yazıyor mu
- Limitler ve alt limitler: Elektronik, sanat eseri, halı gibi segmentlerde ayrı limit var mı
- Muafiyet ve iştirak payı: Yüzde kaç, asgari tutar var mı
- Eksper süreci: Hasar tespit prosedürü, belge listesi ve süreler net mi
- Ödeme yöntemi: Yenileme bedeli mi, rayiç mi; amortisman nasıl hesaplanıyor
- Ek teminatlar: Geçici konaklama, nakliye, kurtarma ve temizlik masrafları dahil mi
- Özel eşyalar: Liste ve fatura gerekliliği, fotoğraf ile beyan süreci
- Müşteri deneyimi: Çağrı merkezi, online işlem, acente desteği
Bu listeyi adım adım ilerleterek, uzun vadeli güvence sağlayan bir su baskınına karşı ev eşyası sigortası konfigürasyonu oluşturabilirsiniz.
Hasar Anında Ne Yapmalı: Adım Adım Yol Haritası
Doğru adımlar, tazminat sürecini hızlandırır ve kayıpları minimize eder. Aşağıdaki akış, pratik bir çerçeve sunar:
- Güvenliği sağlayın: Elektriği kesin, su girişini durdurun, riskli alanları boşaltın.
- Hasarı belgeleyin: Telefonla fotoğraf ve video çekin; suyun seviyesi, etkilenen eşyalar, seri numaraları görünsün.
- Poliçeyi kontrol edin: Su baskınına karşı ev eşyası sigortası teminat başlıklarını ve muafiyetleri gözden geçirin.
- Sigortayı bilgilendirin: Hasar ihbarını vakit kaybetmeden yapın; dosya numarası alın.
- Geçici önlemler: Hasarın artmasını önlemek için makul müdahaleleri yapın; faturaları saklayın.
- Eksper süreci: Uzman geldiğinde eşyaların listesini ve belgeleri hazır tutun.
- Tazminat ve onarım: Ödeme onayından sonra onarıma başlayın; tedarikçi tekliflerini kıyaslayın.
Proaktif ve kanıt odaklı bir yaklaşım, su baskınına karşı ev eşyası sigortası kapsamında adil bir tazminata giden yolu kısaltır.
Hasarı Azaltmanın Akıllı Yolları: Koruyucu Önlemler
İyi bir poliçe, akıllı önlemlerle birleştiğinde hem primi düşürür hem de hayatı kolaylaştırır. Düşük maliyetle yüksek etki yaratabilecek önlemler:
- Geri tepme klapesi: Kanalizasyon geri tepmelerinde fark yaratır.
- Kritik eşyaları yükseltme: Zemin seviyesindeki elektronik ve prizleri yukarı alın.
- Su algılama sensörleri: Erken uyarı ile müdahale süresini kısaltın.
- Bodrum izolasyonu: Duvar ve zeminlerde su yalıtımı, nem bariyerleri.
- Drenaj bakımı: Oluk, ızgara ve giderlerin düzenli temizliği.
- Acil durum planı: Aile içi görev dağılımı, önemli belgelerin su geçirmez dosyalarda saklanması.
Bu basit adımların her biri, su baskınına karşı ev eşyası sigortası ile birlikte etkin bir risk azaltma kurgusunun parçasıdır.
Ödeme Mantığı: Yenileme Bedeli, Rayiç ve Muafiyet
Tazminatın nasıl hesaplandığı, memnuniyeti doğrudan etkiler. Üç kritik kavram:
- Yenileme bedeli: Hasarlı eşyanın yenisiyle değiştirilme maliyetidir.
- Rayiç bedel: Eşyanın kullanım süresi ve yıpranma payı düşüldükten sonraki değeridir.
- Muafiyet: Hasarın belirli bir kısmının sigortalı tarafından karşılanmasıdır.
Poliçenizde yazılı kriterlere göre ödeme yapılır. Örneğin, yalnızca rayiç bedel ödenen bir düzende, beş yıllık bir çamaşır makinesinde amortisman düşebilir. Bu nüanslar, su baskınına karşı ev eşyası sigortası seçerken mali gerçekliği yönetmenizi sağlar.
Gerçek Hayattan Senaryolar
Bodrum Dairede Ani Yağış
Akşam saatlerinde başlayan şiddetli sağanak, kısa sürede sokak sakinlerini hazırlıksız yakaladı. Daire girişinden içeri dolan su, salondaki halıları ve TV ünitesini kullanılamaz hale getirdi. Hasar ihbarı sonrası eksper, su seviyesini ve eşya listesini doğruladı. Poliçede su baskınına karşı ev eşyası sigortası teminatı açık ve limitler yeterliydi; tazminat, yenileme bedeli üzerinden hızla ödendi.
Kanalizasyon Geri Tepmesi
Eski bir binada, yoğun yağışla birlikte mazgal ve hatlar tıkandı. Banyo giderinden taşan su, çamaşır makinesi ve temizlik dolabındaki deterjan stoklarını kullanılamaz hale getirdi. İlgili poliçede geri tepme özel olarak yazılmıştı. Muafiyet düşüldükten sonra ödeme alındı. Bu örnek, su baskınına karşı ev eşyası sigortası metnindeki tanımların ne kadar kritik olduğunu gösteriyor.
Kıymetli Halı ve Koleksiyon
Salondaki el dokuması halı ve sınırlı baskı sanat eseri, zeminden sızan su ile zarar gördü. Teminat alt limitleri nedeniyle, ek teminat eklenmiş olması fark yarattı. Sonuçta, su baskınına karşı ev eşyası sigortası kapsamında uzman onarım ve temizlik maliyetleri de karşılandı.
Yanlış Bilinenler ve Gerçekler
- Yanlış: Konut sigortam var, her şey kapsanır. Gerçek: Yapısal teminatlar ayrı, eşyalar için ek kapsam gerekebilir.
- Yanlış: Zemin katta oturmuyorum, riskim az. Gerçek: Üst katlarda dahi tesisat arızaları ve komşu taşkınları hasara yol açabilir.
- Yanlış: Belgelerle uğraşmak zor. Gerçek: Dijital fotoğraflar, basit liste ve fatura kopyaları çoğu zaman yeterlidir.
- Yanlış: Pahalıdır. Gerçek: Doğru muafiyet ve limitlerle su baskınına karşı ev eşyası sigortası makul primlerle alınabilir.
Sık Sorulan Sorular
1. Eşya bedelini nasıl belirlemeliyim
Gerçekçi bir envanter ve tahmini yenileme bedelleriyle toplamı çıkarın. Değerli eşyalar için ayrı liste hazırlayın. Bu yaklaşım, su baskınına karşı ev eşyası sigortası tekliflerinin isabetini artırır.
2. Kiracı olarak da alabilir miyim
Evet. Kiracılar da eşyalarını güvence altına alabilir. Mülk sahibinin konut sigortası yapısal kısımları korurken, su baskınına karşı ev eşyası sigortası kiracının eşyalarını hedefler.
3. Hasar sonrası temizlik ve kurtarma masrafları karşılanır mı
Birçok üründe sınırlı da olsa karşılanır. Poliçede bu kalem için ayrı bir limit bulunabilir. Bu nedenle su baskınına karşı ev eşyası sigortası metninde ilgili alt limitleri inceleyin.
4. Akıllı cihazlar ve küçük elektronikler ne kadar güvende
Telefon, tablet, akıllı saat gibi ürünler teminata dahil edilebilir; ancak alt limit ve belge gereksinimleri değişken olabilir. Su baskınına karşı ev eşyası sigortası teklifinde cihaz listesini baştan paylaşın.
5. Primleri düşürmek için ne yapabilirim
Muafiyeti makul düzeyde artırmak, güvenlik ve izolasyon iyileştirmeleri yapmak, hasarsızlık indirimi gibi avantajlardan yararlanmak hesabı etkiler. Böylece su baskınına karşı ev eşyası sigortası maliyeti optimize edilebilir.
Stratejik İpuçları: Finansal Dayanıklılığı Artırın
- Poliçeleri karşılaştırın: Sadece fiyat değil, kapsam ve müşteri deneyimi de skorlansın.
- Belgeleri dijitalleştirin: Faturaları, seri numaralarını ve fotoğrafları bulut ortamında saklayın.
- Limitleri güncelleyin: Yeni eşya alımlarından sonra sigorta bedelini revize edin.
- Risk haritası çıkarın: Evinizde suya ilk maruz kalacak alanları belirleyin ve eylem planı yapın.
- Yıllık gözden geçirme: Her yenilemede su baskınına karşı ev eşyası sigortası şartlarını yeniden değerlendirin.
Teknik Terimler Sözlüğü: Hızlı Referans
- Teminat: Poliçenin koruma sağladığı risk.
- Muafiyet: Hasarın sigortalı payı.
- Limit: Azami ödeme tutarı.
- Eksper: Hasarı değerlendiren uzman.
- Rayiç bedel: Kullanım ve yıpranma sonrası piyasa değeri.
- Yenileme bedeli: Aynı nitelikteki yeni ürünün maliyeti.
Bu terimleri bilmek, su baskınına karşı ev eşyası sigortası koşullarını doğru okumayı kolaylaştırır.
Uygulama Planı: 30 Dakikada Riskten Korun
- Envanter çıkarın: Odalara göre eşya listesi ve yaklaşık bedeller.
- Önlem kontrolü: Drenaj, priz seviyesi, sensör ihtiyacı.
- Teklif isteyin: Aynı kapsam için en az üç firmadan.
- Karşılaştırın: Limit, muafiyet, istisna ve hizmet kalitesi.
- Poliçeyi bağlayın: Su baskınına karşı ev eşyası sigortası teminatını netleştirin.
- Dijital dosya: Poliçe, envanter, faturalar tek yerde.
Sürdürülebilirlik Perspektifi: Kaybı Azalt, Tüketimi Yönet
Her su baskınında atık miktarı artar; elektronik ve tekstil israfı doğaya ek yük demektir. Dayanıklılık odaklı tadilatlar ve koruma çözümleri, hem çevresel etkiyi azaltır hem de su baskınına karşı ev eşyası sigortası primlerinin uzun vadede dengeli kalmasına destek olur. Böylece ev ekonomisi ile çevresel sorumluluk aynı stratejide buluşur.
Sonuç: Dayanıklılığa Giden En Kısa Yol
Bugünün iklim ve şehirleşme gerçekliğinde, eşya hasarlarını sadece şansla yönetmek mümkün değil. Bilinçli bir risk yönetimi yaklaşımı, doğru kapsamla desteklenmiş bir su baskınına karşı ev eşyası sigortası ve basit önlemlerle birleştiğinde büyük fark yaratır. Planınızı bugün yapın, envanterinizi çıkarın, teklifleri kıyaslayın ve evinizin kalbinde yer alan eşyaları güvenceye alın. Beklenmedik sular geldiğinde, hem eviniz hem de bütçeniz hazır olsun.