Bir aile ekonomisini yönetmek; sadece sayıları toplamak ya da kısıtlamalar koymak değildir. Bu süreç; ortak hedeflere ulaşmayı, huzurlu bir finansal düzen kurmayı ve beklenmedik durumlara karşı dayanıklı kalmayı sağlar. Bu kapsamlı rehberde, aile ev bütçesi nasıl planlanır sorusuna adım adım, örneklerle ve uygulanabilir araçlarla cevap veriyoruz. Amacımız basit: Gelirinizi bilinçle yönetip, giderlerinizi optimize ederek; tasarrufu, borç yönetimini ve yatırım disiplinini günlük yaşam rutininize doğal bir şekilde entegre etmeniz.
Neden Aile Bütçesi? Değer, Huzur ve Uzun Vadeli Güvence
Sağlam bir bütçe; sadece tasarruf etmek için değil, aynı zamanda finansal huzur ve kontrol için gereklidir. Bütçe yapmak; “Ne kadar harcayabilirim?” sorusunu “Paramı en iyi nasıl yöneteceğim?” yaklaşımına çevirir. Böylece, ortak hedefleriniz (tadilat, eğitim, tatil, yatırım) somut bir takvime oturur ve ailenin tüm bireyleri aynı finansal dili konuşur.
Finansal Huzurun Sütunları
- Şeffaflık: Gelir ve giderlerin görünür olması, sürprizleri azaltır.
- Önceliklendirme: Kaynaklar, en değerli hedeflere akar.
- Dayanıklılık: Acil durum fonu ile beklenmedik olaylara hazırlık.
- Gelecek Odaklılık: Eğitim ve emeklilik gibi uzun vadeli planlara sistematik katkı.
Kısa Özet: Akıllı Bütçe Planının Adımları
- 1) Başlangıç Noktasını Belirle: Gelir, gider, varlık ve borçların fotoğrafını çek.
- 2) Hedefleri Netleştir: Kısa, orta, uzun vadeli SMART hedefler belirle.
- 3) Kategorileri Oluştur: Zorunlu, isteğe bağlı ve birikim/borç kategorilerini tanımla.
- 4) Yöntem Seç: Sıfır tabanlı bütçe, 50/30/20 kuralı, zarf yöntemi ya da hibrit.
- 5) Araçları Kur ve Otomatize Et: Uygulamalar veya tablolarla takip, otomatik transferler.
- 6) Düzenli Kontrol ve Revize: Haftalık/aylık gözden geçir, dengele ve iyileştir.
Aşama 1: Mevcut Durumu Netleştirme
Sağlam bir temel için önce nerede olduğunuzu net görün. Bu bölüm, aile ev bütçesi nasıl planlanır sorusunun en kritik başlangıç adımıdır.
Gelirleri Haritalandır
- Düzenli gelirler: Maaş, ikramiyeler, yan gelirler.
- Düzensiz gelirler: Prim, serbest projeler, mevsimlik kazançlar.
- Netleştirme: Vergi ve kesinti sonrası net geliri baz alın.
Giderleri Kategorize Et
- Sabit giderler: Kira/aidat, kredi taksiti, sigorta, okul taksiti.
- Değişken giderler: Gıda, ulaşım, enerji, kişisel bakım, eğlence.
- Dönemseller: Vergiler, bakım-onarım, yıllık abonelikler, hediye/özel gün harcamaları.
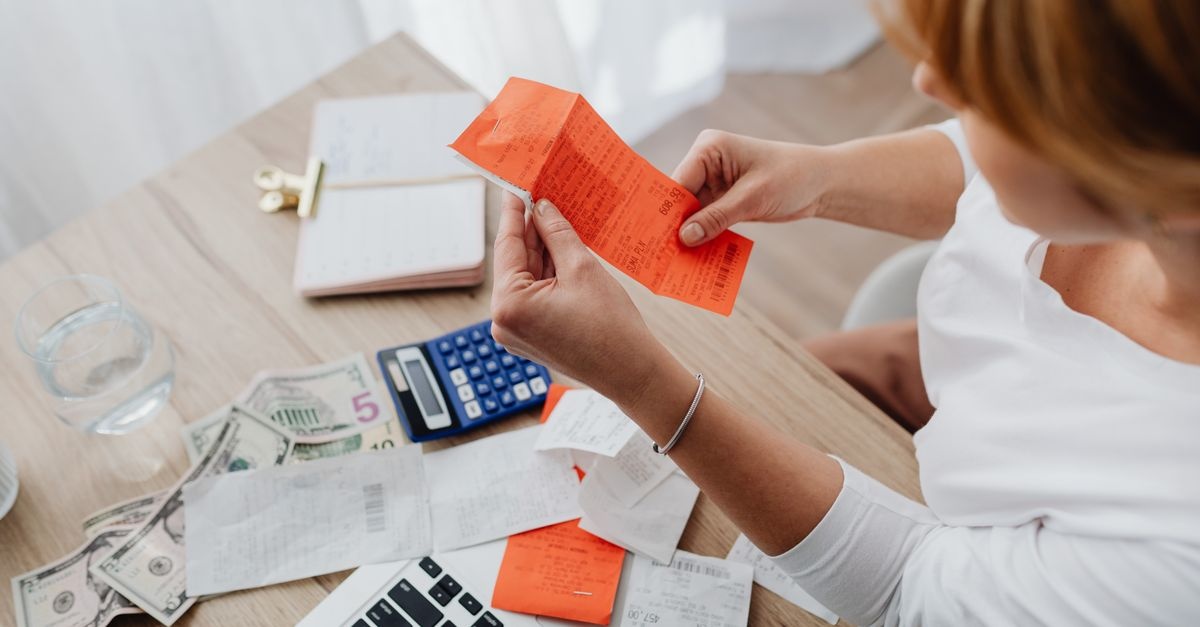
Son üç ayın hesap hareketlerini ve fişlerini tarayın. Varsa kaçakları (küçük ama sık tekrar eden ödemeler) işaretleyin. İlk fotoğraf ne kadar detaylıysa sonraki adımlar o kadar kolay olur.
Aşama 2: Hedefleri SMARTlaştırma
Hedef olmadan bütçe, pusulasız gemi gibidir. Aile içinde ortak vizyonu netleştirin. Her hedef Spesifik, Ölçülebilir, Ulaşılabilir, İlgili ve Zamanlı olsun.
- Kısa vadeli (0-12 ay): Acil durum fonunda 3 maaş, küçük tatil, ufak tadilat.
- Orta vadeli (1-3 yıl): Araba peşinatı, borç kapatma, eğitim birikimi.
- Uzun vadeli (3+ yıl): Emeklilik portföyü, ev alımı, çocukların üniversite fonu.
Hedefleri parasal tutar ve tarih ile bağlayın. Örneğin: “12 ayda 120.000 TL acil durum fonu” gibi. Böylece aylık katkı miktarı netleşir.
Aşama 3: Kategoriler ve Bütçe İskeleti
Planın omurgası doğru kategorilerdir. Kendi yaşam biçiminize uygun, ne çok genel ne çok detaycı bir ayrım tercih edin.
- Zorunlu ihtiyaçlar: Kira/aidat, faturalar, temel gıda, ulaşım, eğitim, sağlık, iletişim.
- İsteğe bağlılar: Dışarıda yemek, hobi, eğlence, kişisel harcama, tatil.
- Birikim ve borç: Acil durum fonu, birikim hedefleri, yatırım, borç ödemeleri.
50/30/20 kuralı pratik bir çerçevedir: %50 zorunlu, %30 isteğe bağlı, %20 birikim/borç. Gelir düzeyi ve şehir maliyetlerine göre bu oranları esnetebilirsiniz.
Aşama 4: Yöntem Seçimi (Sizin Ritminiz, Sizin Modeliniz)
Sıfır Tabanlı Bütçe
Her liranın bir işi olsun. Gelir eksi gider ve birikim eşittir sıfır. Atanmamış para kalmaz. Disiplin ve kontrol sağlar.
50/30/20 Kuralı
Yeni başlayanlar için yalın ve esnek. Hızlı yapılandırma sağlar, fakat bazı durumlarda özelleştirme gerekir.
Zarf Yöntemi
Nakit veya dijital zarflarla kategorilere üst limit koyun. Özellikle market ve eğlence gibi değişken kalemlerde aşımı azaltır.
Önce Kendine Öde (Pay Yourself First)
Gelir yatar yatmaz birikim ve yatırım payını otomatik ayırın. Harcama, kalanla yapılsın. Tasarrufu alışkanlığa dönüştürür.
Hibrit Yaklaşım
Örneğin zorunlu kalemlerde 50/30/20, markette zarf yöntemi, toplamda sıfır tabanlı kapanış. Aile ev bütçesi nasıl planlanır diye düşünenler için hibrit model, gerçek hayatta sıkça en verimli çözümdür.
Aşama 5: Araçlar, Şablonlar ve Otomasyon
Aracın kolay ve sürdürülebilir olması kritik. Basit bir tablo ya da kullanıcı dostu bir bütçe uygulaması işinizi görür.
- Tablolar: Kategori sütunları, hedef ve gerçekleşen, fark sütunu, aylık toplam, yıllık özet.
- Bütçe uygulamaları: Banka entegrasyonu, uyarılar, görsel raporlar, hedef takip.
- Nakit akışı takvimi: Fatura günleri, maaş tarihleri, otomatik ödeme günleri.
- Otomatik transferler: Maaş sonrası acil fon, yatırım, borç ödemesi için sabit talimat.
Ne kadar otomasyon, o kadar istikrar. “Düşünmeden iyi karar” almanın yolu budur.
Aşama 6: Düzenli Kontrol, Dengeleme ve Esneklik
Bütçe canlı bir dokümandır. Haftalık mini kontroller ve aylık kapanış toplantıları ile rota düzeltmesi yapın.
- Haftalık 15 dakika: İşlemleri sınıflandır, zarf/limit kontrolü, sapmaları not al.
- Orta ay düzeltmesi: Aşılan kalemlerden kıs, öncelikli kategoriye aktar.
- Aylık kapanış: Hedef/gerçekleşen karşılaştır, gelecek ay limitlerini kalibre et.
- Aktarım (rollover): Artıları aynı kategoriye taşıyabilir ya da öncelikli hedefe yönlendirebilirsiniz.
Tasarruf Stratejileri: Küçük Dokunuşlarla Büyük Etki
- Yemek planı ve liste: Haftalık menü, toplu alışveriş, israfı azaltır.
- Enerji verimliliği: LED, akıllı priz, ısı yalıtımı, beyaz eşyada A sınıfı.
- Abonelik denetimi: Kullanılmayan dijital üyelikleri iptal, aile planlarıyla birleşim.
- Tedarikçi kıyaslama: İnternet, sigorta, cep tarifelerinde yılda bir teklifler toplayın.
- Toplu alım ve paydaşlık: Komşuyla toptan alım, fiyat/gramaj karşılaştırması.
- Ulaşım optimizasyonu: Toplu taşıma/servis/kapasite paylaşımı, akaryakıt tasarruf teknikleri.
- Pazarlık ve erteleme: Büyük alımlarda teklif karşılaştırın; 24 saat kuralı ile dürtüsel harcamayı frenleyin.
- Ev içi onarım: Basit bakım becerileriyle servis masrafını azaltın.
Geliri Artırma: Bütçenin İkinci Yarısı
- Yan gelir: Serbest projeler, danışmanlık, çevrimiçi satış, beceriye dayalı mikro işler.
- Eğitim ve sertifika: Küçük bir eğitimle saatlik kazancı artırma.
- Kullanılmayan eşyalar: Dönemsel satışla nakit yaratma.
- Vergi ve teşvikler: Yasal hak ve indirimleri araştırma.
Gelir artışı, tasarruf oranını kalıcı biçimde büyütmenin en etkili yoludur.
Borç Yönetimi: Karlılık ve Psikoloji Dengesi
Stratejiler
- Çığ (snowball): En küçük bakiyeden başlayıp motivasyonu artırır.
- Çığ düşüşü (avalanche): En yüksek faizli borçtan başlayıp toplam faizi minimize eder.
Minimum ödemeler aksatılmadan, seçtiğiniz yöntemi istikrarlı uygulayın. Yeniden yapılandırma veya konsolidasyon yaparken toplam maliyeti ve vade uzamasının etkisini hesaba katın.
Acil Durum Fonu ve Risk Yönetimi
Acil durum fonu 3-6 aylık zorunlu giderleri karşılayacak büyüklükte olmalı. Küçük adımlarla başlayın; maaşın belirli bir yüzdesini otomatik ayırın. Fonun erişimi kolay ama harcaması ‘psikolojik’ olarak zor bir hesapta olsun.
- Mikro hedef: İlk 1.000-5.000 TL’yi hızlıca biriktirin.
- Orta hedef: 1-2 aylık yaşam giderine ulaşın.
- Esas hedef: 3-6 ay bandına çıkın.
Riskler (sağlık, iş, ev/araç) için uygun sigorta ve koruma önlemleriyle fonu destekleyin.
Değişken Gelirle Bütçe Kurmak
Düzensiz geliri olanlar için aile ev bütçesi nasıl planlanır sorusunun yanıtı, temkinli taban belirlemeden geçer.
- Taban gelir: Son 12 ayın en düşük 3 ayının ortalaması.
- Yüzdesel dağıtım: Her gelir girişinde %X zorunlu, %Y birikim, %Z isteğe bağlı.
- Yastık: Gelir fazlasını bir tampon fonda toplayıp zayıf aylara aktarın.
Çocuklu Aileler İçin Özel İpuçları
- Eğitim ve dönemsel masraflar: Okul açılışı, karne dönemi, kırtasiye ve kıyafet için sinking fund oluşturun.
- Sağlıklı atıştırmalık ve planlı menü: Hem bütçeyi hem sağlığı korur.
- Harçlık yönetimi: Çocuklara basit bütçe prensiplerini öğretin; şeffaf kumbara/uygulama kullanın.
Çift Bütçesi ve İletişim
Para konuşmaları, ilişkinin ortak yönetim alanıdır. Aylık “para buluşması” ile hedefler, harcamalar ve iyileştirmeler konuşulmalı.
- Ortak-hibrit hesap modeli: Ortak giderler için ortak hesap; kişisel harcamalar için bireysel pay.
- Roller ve sorumluluklar: Takip, ödeme ve raporlamayı adilce paylaşın.
- Şeffaflık: Beklentiler ve sınırlar baştan belli olsun.
Aylık Örnek Senaryo: Uygulamalı Dağılım
Diyelim ki hane net geliri 60.000 TL. Hedef: 3 ayda 30.000 TL acil fon başlangıcı ve 12 ayda 120.000 TL’ye ulaşmak.
- Zorunlu giderler (~%50 = 30.000 TL): Kira/aidat 12.000, fatura/enerji 4.500, gıda 8.000, ulaşım 3.000, iletişim 1.000, sağlık/diğer 1.500.
- İsteğe bağlı (~%25 = 15.000 TL): Dışarıda yemek 4.500, eğlence 2.500, kişisel 2.500, tatil/sinking 3.500, hediye/özel gün 2.000.
- Birikim/borç (~%25 = 15.000 TL): Acil fon 10.000, yatırım 2.000, borç ekstra ödeme 3.000.
Bu dağılım, şehre ve aile yapısına göre esnetilebilir. Önemli olan; hedefler doğrultusunda kasıtlı kararlar almanızdır.
Takip Metrikleri ve Sağlık Göstergeleri
- Tasarruf oranı: Toplam birikim ve yatırım / Net gelir. Zaman içinde artmalı.
- Borç/gelir oranı: Aylık borç ödemeleri / Net gelir. Düşüş trendi hedeflenir.
- Gider dağılımı: Zorunlu/isteğe bağlı dengesinin sürdürülebilirliği.
- Acil fon kapsamı: Karşıladığı ay sayısı.
Yaygın Hatalar ve Çözüm Yolları
- Dönemsel giderleri unutmak: Yıllık/çeyreklik kalemler için sinking fund oluşturun.
- “Çok sert” bütçe: Esnek pay bırakın; aksi halde sürdürülebilirlik düşer.
- Küçük kaçakları küçümsemek: Kahve/atıştırmalık gibi kalemleri izleyin.
- Takipsiz kredi kartı: Kartları kategorilere eşleyin; haftalık kontrol şart.
- Geç revize: Sapmayı fark eder etmez ortasında düzeltme yapın.
SSS: Sık Sorulan Sorular
Aile ev bütçesi nasıl planlanır?
Özetle: Mevcut durum analizi, net hedefler, kategori iskeleti, size uygun bir bütçe yöntemi (örneğin sıfır tabanlı ya da 50/30/20), uygun araçlarla takip ve otomatikleştirme, düzenli kontrol ve revize. Bu adımların her biri küçük, ama birlikte büyük sonuçlar üretir.
Hangi yöntem en iyisi?
Tek bir “en iyi” yok. Disiplin istiyorsanız sıfır tabanlı; yalınlık arıyorsanız 50/30/20; harcama kontrolü için zarf; tasarruf önceliği için “önce kendine öde”. Hibrit yaklaşım çoğu aile için en sürdürülebilir olandır.
Birikime nasıl başlayabilirim?
Maaş gününde otomatik transferle. Mikro hedef (ilk 1.000-5.000 TL) motivasyon sağlar; sonra adım adım artırın.
Düzensiz gelirim var, ne yapmalıyım?
Taban geliri muhafazakâr hesaplayın, yüzdesel dağıtımı benimseyin, fazla aylarda tampon fonu besleyin.
Çocukların masrafları için ne önerirsiniz?
Okul, kıyafet, etkinlik gibi kalemler için ayrı “batık fonlar” oluşturun; dönemsel yükleri aylara yayın.
İlk 30 Günlük Eylem Planı
- Gün 1-3: Banka hareketleri ve fişlerle 3 aylık geriye dönük analiz.
- Gün 4-7: SMART hedefler ve kategori iskeleti.
- Gün 8-10: Yöntem seçimi (sıfır tabanlı/50-30-20/zarf/hibrit).
- Gün 11-15: Araç kurulumu (tablo/uygulama), otomatik transfer talimatları.
- Gün 16-30: Haftalık kontrol, orta ay düzeltmesi, kapanış ve öğrenilen dersler.
İleri Seviye: Enflasyon ve Yaşam Tarzı Enflasyonu
- Fiyat güncellemesi: Üç ayda bir kategori tavanlarını revize edin.
- Gelir artışı disiplini: Zam/primin tamamını hemen harcamaya değil, oransal olarak birikime yönlendirin.
- Değer odaklı harcama: Uzun ömürlü ve yüksek kullanım eşyaları tercih edin.
Özet ve Son Adım
Artık aile ev bütçesi nasıl planlanır sorusunun yanıtı sizde: Durum analizi, hedefler, uygun yöntem, araçlar ve düzenli takip. Küçük ve sürdürülebilir adımlar; haftalar içinde netlik, aylar içinde kalıcı iyileşme, yıllar içinde güçlü bir finansal zemin sağlar. Bugün; hesap özetinizi açın, üç kategori belirleyin ve maaş gününden sonra otomatik birikim talimatı verin. Geri kalan adımlar, bu ilk hamlenin doğal devamı olacaktır.
Unutmayın: Bütçe bir kısıtlama değil, özgürlük aracıdır. Her liranın bir görevi olduğunda; aile huzuru, hedeflere ulaşma ve finansal güven birer sonuç olarak kendiliğinden gelir.